我国焊接材料发展状况浅析(上)
焊接材料作为制造业的基础工艺材料,广泛应用于船舶、能源、化工、建筑、轨道交通等关键领域,其发展水平直接关系到国家重大工程的质量与效率。随着我国制造业的转型升级,焊接材料行业取得了长足进步,产量稳居世界第一,产品结构持续优化,技术创新能力不断增强。本文将从产量与市场规模、产品结构变化、技术进步三个方面,浅析我国焊接材料的发展现状。
一、产量与市场规模:全球领先,需求稳健
我国是名副其实的焊接材料生产大国和消费大国。据统计,我国焊接材料年产量已超过500万吨,占全球总产量的50%以上,连续多年位居世界首位。从市场规模来看,受益于基础设施投资、能源装备制造、汽车工业等下游行业的持续发展,焊接材料市场需求保持稳定增长。尤其是“十三五”以来,国家大力推进供给侧结构性改革,淘汰落后产能,行业集中度逐步提升,规模以上企业逐步成为市场主力。
从区域分布看,焊接材料生产企业主要集中在华东、华北和华中地区,其中浙江、江苏、山东、河北等地产业基础雄厚,形成了较为完整的产业链。随着中西部地区工业化进程加快,焊接材料市场重心也呈现出逐步内移的趋势。
二、产品结构变化:从传统向高端迈进
长期以来,我国焊接材料以焊条为主导,尤其是结构钢焊条占据较大比例。随着自动化焊接、机器人焊接的普及,以及高效、节能、环保要求的提高,焊接材料产品结构正在发生深刻变化。
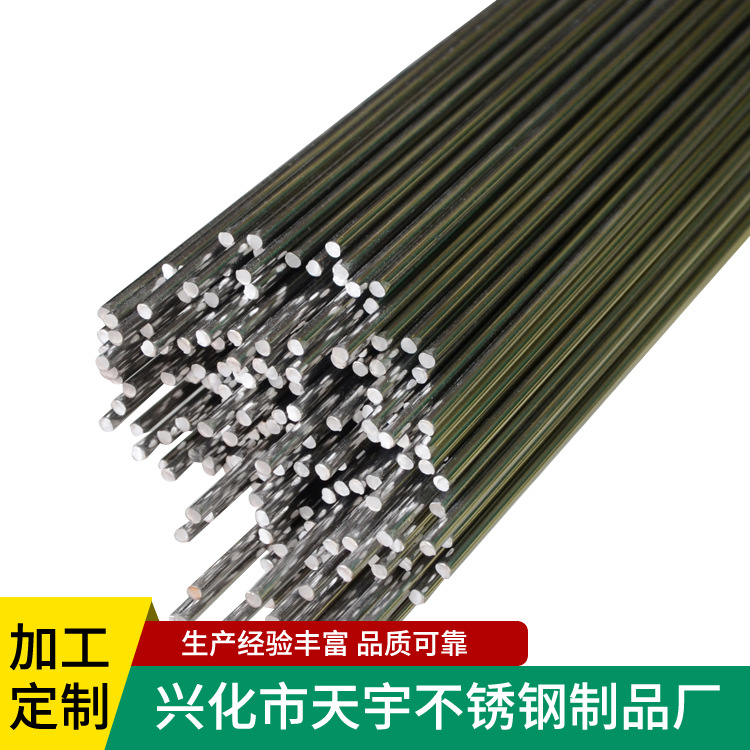
一方面,焊条产量占比逐年下降,实心焊丝、药芯焊丝、埋弧焊丝等自动化焊接材料需求快速增长。特别是药芯焊丝,因其熔敷效率高、焊接质量好、适应性强,广泛应用于船舶、桥梁、工程机械等领域,成为增长最快的品种之一。另一方面,高端焊接材料如镍基合金、不锈钢、耐磨堆焊材料等需求上升,反映出我国制造业向高附加值方向发展的趋势。
环保型焊接材料逐渐受到重视。低烟尘、低飞溅、无镀铜焊丝等绿色产品逐步推广,顺应了国家节能减排和职业健康安全的要求。
三、技术进步:创新驱动,差距缩小
技术进步是推动焊接材料行业发展的核心动力。我国焊接材料企业在原材料制备、配方设计、生产工艺等方面取得了显著进展。例如,在焊丝生产方面,高速连铸连轧技术、在线退火技术、表面处理技术等得到应用,产品质量稳定性和一致性明显提高。在药芯焊丝方面,自主开发的配方体系逐步成熟,部分产品性能达到国际先进水平。
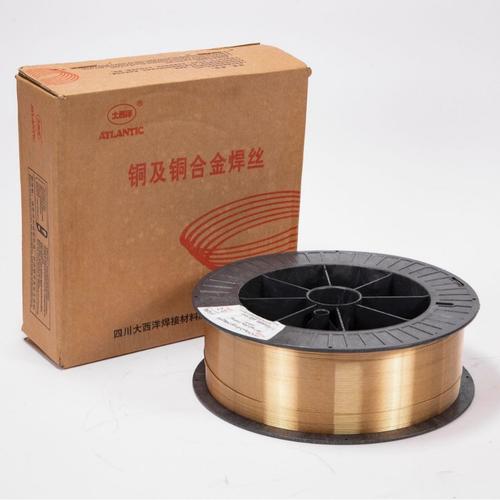
焊接材料与焊接工艺的协同创新日益加强。针对高强钢、耐热钢、低温钢等特殊材料,配套焊接材料研发取得突破,支撑了航空航天、核电、海洋工程等国家重大工程的建设。值得注意的是,国内龙头企业如大西洋、金桥、京群等,不断加大研发投入,推动产品向专业化、系列化、高端化发展,逐步缩小与伊萨、林肯电气等国际巨头的差距。
也必须清醒地认识到,我国焊接材料行业在基础研究、品牌建设、国际标准制定等方面仍存在短板,部分高端产品仍依赖进口。需进一步强化产学研用结合,突破关键核心技术,提升整体竞争力。
我国焊接材料行业已形成规模庞大、品种齐全、体系完整的产业格局,正处在由大变强的关键阶段。下一篇文章将围绕行业面临的问题与挑战、未来发展趋势及对策建议展开分析。